生産者向け財務論② 単なるペーパーワークではない、「本当の」事業計画の立て方(前編)
 こばやし
「本当の」事業計画をつくる
職業柄、農家さんの事業計画を見せてもらう機会は多いです。その経験をふまえて、収支計画のつくり方を書いておきます。
固定資産の増減を考慮した計画でないと意味がない
事業計画のフォーマットを見ていると、PL項目しか扱っていないことが多いです。
PL項目というのは、
・売上高
・製造原価
・販管費
・税金額などのこと。
確定申告の時に使う、損益計算書に記載されている項目ですね。
PL項目しか扱わない収支計画というと、具体的に言えば、
5年後には、売上高は7000万円にしたい。たぶんその時には、製造原価は4000万円、販管費が2500万円、補助金収入が500万円になっていて、税金は266万円だから、利益額は684万円、といった形です。
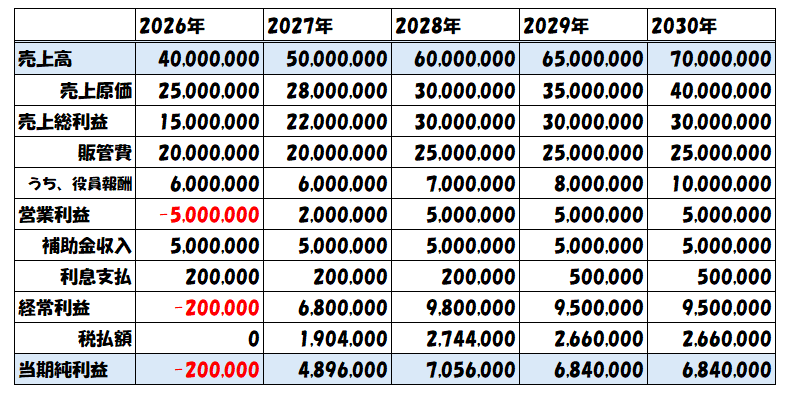
これには重大な漏れがあります。それは、固定資産の増減を反映させていないこと。
もう少し正確に言えばBS項目を反映していないことです。
固定資産額を反映させていない計画は、投資計画としては機能しません。
なぜなら、現金の残高を把握できないからです。
通常、計画を立てるときには売上高が伸びる計画になると思います※1。
売上高を伸ばすためには、農機具を買ったり保冷庫を買ったり調整施設を増設したり、大きな出費が伴いますよね。
現金残高がいくらあるかが、モノを買えるか買えないかの分かれ目になるわけです。
また、モノを買ってしまった後のことも考えなければなりません。
利益額が増えたからといって現金が増えるわけではないことは皆さんご承知の通りですよね。
保冷庫とかビニールハウスとか軽トラとか調整施設などの固定資産に投資したとき、そのお金はPLとは(直接は)関係なく出ていきます。
その購入額は現金残高を容赦なく削っていくのに、PL項目しか扱わない収支計画だとそこが見えないんです。
事業計画を立てる大きな目的の1つは、どのタイミングで設備投資を行うかを見定めることです。
「目標に向けて、このタイミングで投資したいから、これまでにいくら分の現金を確保しておこう」みたいなことを検討するのが、事業計画の目的の1つです。
それだったら、現金額が見える事業計画を立てたいですよね。
私のコンサルを受けたことがある方はご存じだと思いますが、
当期純利益の下に、「現金残高計算用」という調整欄を入れたフォーマットを使用しています。
運転資金の増加分、固定資産の増加分(減価償却は考慮)、借入額の減少分を最低限調整することで、現金残高を予測しています。
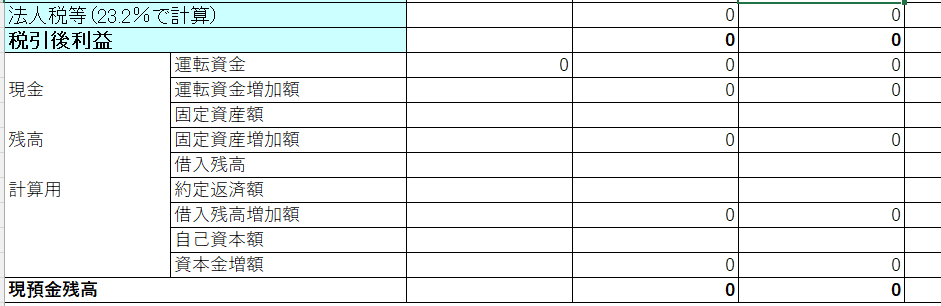
(こんな感じ)
実際には、それぞれの農家さんごとに調整すべき項目は変わってくるかとは思います。
しかし、現金残高を計算しなくて良い農家さんには、僕はまだ会ったことがありません。
せっかく時間をかけて事業計画を立てるのだから、農業経営にとって意味のある計画を立ててください。
※1 売上高を伸ばさない場面でも、計画を作る必要に迫られることもあります。たとえば、①補助金や借入のためのペーパーワークとして計画を立てる時、②財務的なケアが必要な時(=困っている時)、などは事業計画は必要です。
①については、補助金事務局や公的機関、金融機関などのステークホルダーに納得してもらえる計画を立てることが重要です。商工会議所やよろず支援拠点などの無料相談窓口を使うのが良いです。公的機関に詳しいコンサルタントであれば、農業に特化したコンサルタントでなくても構わないと思います。
②については、農業と財務に詳しいコンサルタントに相談するのが良いと思います。公的機関の長期的な伴走支援か、私のような民間のコンサルタントに依頼してください。財務的なケアが必要な時(=困っている時。公的な用語で、「窮境に陥っている」と言います)というのは、たとえば現金残高が底を突いている、数か月から1年くらいで借入を返せなくなりそう、などの状態です。原因を見つけ、その対策をスピーディーに行う必要があります。追加借り入れ、バンクミーティング、事業分割、人員整理などの施策はありえます。
短期計画は、現金残高の動きに着目すると吉
短期計画については現金残高はもっと正確に見る必要があります。
現金の出入りを注視する、1年先くらいまでの短期計画も作っておいた方が良いです。
たとえば果菜類などでは、年間の中の特定時期に収穫が偏ります。9月から11月の3カ月間に年間の売上高が固まったりしますよね。
果樹の場合も年1回が多いですが、それに加えて幼木を育てる間は収穫がなかったりして売上が立つタイミングはさらにシビアになります。
逆に葉物野菜であれば4回転、5回転させる農家も多く、季節変動は比較的平準化されます。
借入がギリギリだったり、口座にある現金額が少なかったり、あるいは取引先や従業員への支払額が多かったりする場合、売上高の季節変動が大きいと予測が困難になります。
約束した時に約束した金額を支払えないと経営者としての信頼を失うので、この予測は正確に行う必要があります。
そこで使うのが資金繰り表です(フォーマットは、日本政策金融公庫などのサイトにもあります。一度見てみてください)
資金繰り表とは、「この月にいくら収入があって、いくら出ていく。だから月末の残高はいくらになりそうだ」を一覧で管理する表です。
「この月に、口座残高がなくなりそう」といったことが一目で分かります。
それが予め分かっていれば、銀行から借入をしたり、そもそもの出費を遅らせたりと、何かと対策を打てます。
(精神的にも楽です。経営をしていると、お金が無い事実よりも、お金が無くなりそうな不安の方がしんどかったりしますよね)
農家さんと話していると、「ヤバければ借りればいいんでしょ?」という声を聞くことがあります。
しかし、金融機関の審査はそんなに迅速ではありません。審査に落ちることも普通にあります。
ギリギリになってから借りようと思うと、金融機関との相談に使える時間も、経営者側が選べる選択肢も少なくなります。
なので、経営計画を立てる時には、長期計画と短期計画は最低限立てていただきたいと思います。
不安な場合には、声を掛けてください。何らかのサポートはさせていただきます。
エクセルは数式を駆使しましょう
続いて、エクセルの使い方について。
ハウツーではなく、経営計画を作る時に本質的な考え方も説明します。
事業計画は大抵エクセルで立てることになると思いますが、数字を直入れする箇所はなるべく減らしておくのが良いです。
なるべく、数式を使うようにしてください。数式といっても、掛け算とか割り算とか、その程度のものです。
数式を使う理由としては、
①手間を削減するという単純な理由もあるのですが、
②数式を入れることで計画と経営の粒度を上げていきたいというのが主な理由です。
この、②の理由が圧倒的に重要です。経営と計画の粒度が上がれば、収支計画には数式が増えていくはずです。
たとえば、2025年の燃料費が200万円だったとして、2026年の燃料費はいくらになると予想しますか?
最悪なのは、「規模はちょっとしか変わらないけどA重油価格は上がりそうだから210万円くらいにしておく」みたいな予測です。
計画が狂って、赤字を生み出す原因になります。
基本的には、燃料費は「変動費」として位置づけられます。
売上などが伸びるにつれて増えていく費用という意味です。
なので、2025年の売上高に占める燃料費の割合を計算した上で、2026年の売上高と掛け算をすれば、ある程度は正確な予測ができるはずです。
数式的には、=(D27/D4)*E4みたいな数式を入力する感じですね。
もし定期的な値上がりを想定するなら、=(D27/D4)*E4*1.05のように係数を入れてあげればOKです。
ただし、売上高との相関で見るべきなのかは、農業形態によります。
春先に全てのハウスを加温するのであれば、燃料費は売上高ではなくて圃場面積との相関で見る方が良いかもしれません。
なので、燃料費を2025年の圃場面積で割って、2026年の圃場面積に掛けるといった操作をします*2
これは、燃料費=加温面積×面積当たり使用量×加温期間×単価と分解したときの考え方ですが、あくまでも一例です。生産者ごとに考えていく必要があります。
このように、数式を使おうとすると根拠が問われます。
来年の予想をしようと思うと経営の解像度が高まりますし、長期的な計画を立てようと思うと農業や日本経済についての解像度も高まるわけです。
逆に、経営数値と向き合わず社会情勢も無視してしまうと、使える計画は立ちません。
ペーパーワークとして欄を埋めることはできても、それは経営には何ら役立つ資料にはならないわけです。
自分の経営や農業を取り巻く社会情勢に対してある程度の理解度が無ければ、計画は立たないことはご理解いただけるかと思います。
その上で、天候不良や市況の悪化によって計画が下振れすることもあるでしょう。それを見越して、堅めの計画も作っておきます。それも、数式を合理的な範囲で修正するだけです。反収に「*0.9」を掛ける、販売単価に「*0.95」を掛ける、燃料費に「*1.1」を掛ける、などですね。
こんな簡単なことで、投資が大きすぎないか、小さすぎないかを見極められるのだとしたら、計画って結構良いものだと思いませんか?
自分自身がきちんと経営と向き合って計画を作らないと、計画はたぶん何の意味も成しません。
ただ、計画をきちんと作れば、投資判断はぐんっとシャープになります。
「経営者」ではないと見えない世界が見えてくるはずですし、リスクは相応に減らせるはずです。
ただし、形だけの計画があっても、リスクは特に減らせません。
就農時を含めて計画を一度は作った農家さんが大半だと思いますが、「どうせ計画通りにはいかないし」と感じた方も多いはず。
経営判断に活用できる、「本当の」事業計画を作っていきましょう。
※2 もっとも、燃料費が重くない農家の場合はここまで正確に考える必要はないです。疲れちゃうので。しかし、主要な経費については、ある程度の粒度までは分解して考えます。この辺りの塩梅は次回記事で説明します。
